Artykuł sponsorowany
Obowiązkowa ochrona gospodarstwa rolnego: co dotyczy odpowiedzialności, a co samych budynków
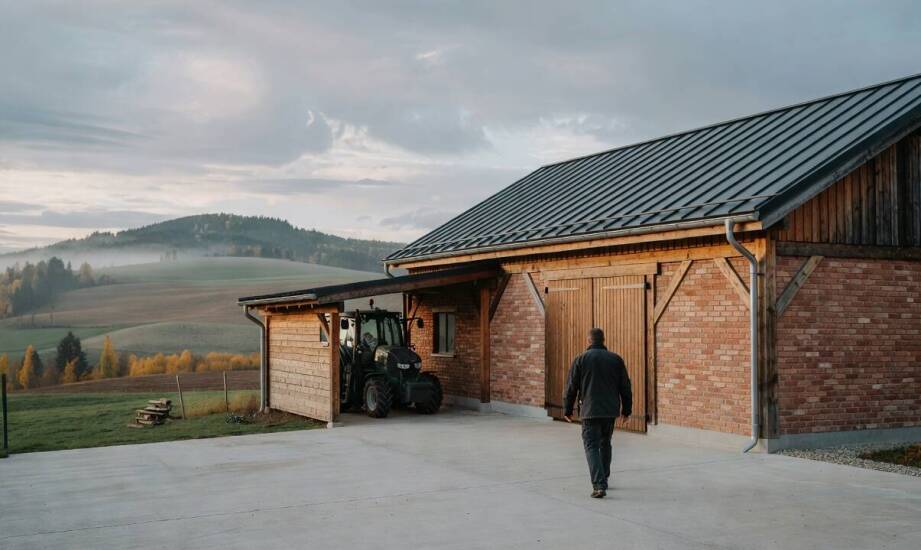
Obowiązkowa ochrona gospodarstwa rolnego opiera się na dwóch głównych filarach wyznaczonych przez przepisy prawa. Posiadacze gruntów rolnych podlegają ustawowemu obowiązkowi zawarcia polisy odpowiedzialności cywilnej oraz ubezpieczenia wybranych budynków. Każdy z tych elementów zabezpiecza zupełnie inny obszar funkcjonowania działalności rolniczej. Polisa OC chroni budżet właściciela w przypadku wyrządzenia szkody osobom trzecim. Zabezpieczenie majątkowe dotyczy natomiast bezpośrednio infrastruktury na wypadek wystąpienia określonych żywiołów. System ten tworzy podstawową siatkę bezpieczeństwa dla wszystkich gospodarstw o powierzchni przekraczającej jeden hektar. Przepisy krajowe precyzyjnie określają minimalne ramy tej ochrony. Rolnicy muszą rozumieć zakres ustawowy, aby wiedzieć, jakie konkretnie zdarzenia podlegają rygorom likwidacji szkód. Konstrukcja prawa ubezpieczeniowego ma na celu zagwarantowanie poszkodowanym osobom trzecim należnych im świadczeń. Jednocześnie system ten chroni samego rolnika przed drastycznym zachwianiem płynności finansowej po nieszczęśliwym wypadku.
Jakie szkody pokrywa obowiązkowe OC rolnika?
Ubezpieczenie odpowiedzialności cywilnej dotyczy każdego posiadacza gospodarstwa o areale powyżej jednego hektara. Konstrukcja tej polisy zabezpiecza rolnika przed roszczeniami finansowymi ze strony osób trzecich. Ochrona obejmuje szkody osobowe, takie jak uszkodzenie ciała, długotrwały rozstrój zdrowia lub śmierć poszkodowanego. Dotyczy również szkód majątkowych, czyli zniszczenia mienia należącego do osób spoza gospodarstwa, a także rekompensaty za utracone przez nich korzyści.
Przepisy ustalają bardzo wysokie sumy gwarancyjne dla tego typu polis. Wynoszą one 5 210 000 euro w przypadku szkód na osobie oraz 1 050 000 euro dla szkód w mieniu na jedno zdarzenie. Kwoty te stanowią odgórną granicę odpowiedzialności finansowej zakładu ubezpieczeń. Wypłata świadczenia następuje w sytuacji, gdy szkoda powstaje bezpośrednio z winy rolnika. Ochroną objęte są również działania członków jego gospodarstwa domowego oraz osób zatrudnionych do prac polowych.
Kluczowym warunkiem uruchomienia polisy jest ścisły związek wypadku z posiadaniem i prowadzeniem działalności rolniczej. Standardowym przykładem jest wypadek komunikacyjny z udziałem ciągnika na drodze publicznej podczas dojazdu na pole. Ochrona zadziała także w przypadku pogryzienia przechodnia przez psa, który na co dzień pilnuje obejścia gospodarczego.
Ustawa wyłącza z zakresu ochrony szereg specyficznych sytuacji. Polisa nie pokryje kosztów zdarzeń powstałych w życiu prywatnym, które pozostają bez związku z ruchem gospodarstwa. Ubezpieczenie obowiązkowe nie obejmuje wzajemnych zniszczeń w mieniu należącym do samego ubezpieczonego ani jego najbliższej rodziny. Poznanie tych granic ułatwia prawidłową ocenę sytuacji prawnej po wystąpieniu niepożądanego zdarzenia.
Które budynki rolnicze wymagają ubezpieczenia?
Ustawowy obowiązek ochrony majątkowej dotyczy obiektów wchodzących w skład zabudowy rolniczej. Konstrukcje te muszą spełniać określone kryteria metrażowe. Powierzchnia budynku wymaga przekroczenia 20 metrów kwadratowych, a sama bryła potrzebuje stałego przytwierdzenia do gruntu fundamentami oraz przykrycia dachem. Ochroną ustawową obejmuje się zatem domy mieszkalne, stodoły, obory, chlewnie czy wiaty magazynowe. Wyłączeniem są budowle wzniesione nielegalnie, które z mocy prawa nie podlegają obowiązkowemu ubezpieczeniu.
Katalog zdarzeń losowych precyzuje bezpośrednio ustawa ubezpieczeniowa. Należą do nich między innymi ogień, huragan, powódź, podtopienie, deszcz nawalny, grad, obfity opad śniegu oraz uderzenie pioruna. Warunki pogodowe w południowej Polsce regularnie weryfikują skuteczność tego podstawowego zabezpieczenia mienia. Małopolska systematycznie doświadcza gwałtownych zjawisk atmosferycznych, w tym burz z gradem o średnicy dochodzącej do czterech centymetrów. Nawałnice powodują tam uszkodzenia poszyć dachowych i podtopienia niżej położonej infrastruktury.
Analiza rynku, obejmująca dobrowolne ubezpieczenia mieszkania w Krakowie i okolicznych gminach, a także ubezpieczenia rolne, ukazuje rosnącą potrzebę rozbudowy standardowej ochrony. Podstawowa polisa zabezpiecza wyłącznie mury i elementy stałe przed skutkami wymienionych żywiołów. Nie obejmuje ona zawartości budynków, nawozów ani maszyn. Dobrowolne rozszerzenia w ramach pakietów majątkowych pozwalają zabezpieczyć zwierzęta gospodarskie, nowoczesny sprzęt rolniczy, uprawy polowe oraz instalacje fotowoltaiczne.
Minimum ustawowe gwarantuje fundament bezpieczeństwa dla rolnika i wypełnia jego podstawowy obowiązek prawny. Taka wąska ochrona sprawdza się w przypadku najmniejszych podmiotów, które dysponują wyłącznie prostą infrastrukturą. Rozwój i modernizacja działalności rolniczej narzucają zupełnie inną ocenę zagrożeń majątkowych. Gospodarstwa magazynujące cenny sprzęt technologiczny wymagają zindywidualizowanej analizy ryzyk. Specjaliści z multiagencji Smart Asekuro na co dzień profilują umowy ubezpieczeniowe, dopasowując je do faktycznej struktury danego gospodarstwa. Kompleksowe połączenie polisy obowiązkowej z umowami dobrowolnymi buduje odporność budżetu na zróżnicowane sytuacje kryzysowe. Odpowiednio skonstruowany program asekuracyjny pozwala na zachowanie stabilności funkcjonowania gospodarstwa po wystąpieniu nagłych strat.
Kategorie artykułów
Polecane artykuły

Sztuka na szkle: jak panele z grafiką mogą wzbogacić wystrój wnętrza?
Sztuka na szkle to nowoczesny sposób na wzbogacenie wnętrz, łącząc estetykę z funkcjonalnością. Panele z grafiką tworzą unikalne przestrzenie, wpływając na atmosferę pomieszczeń. Oferują wiele zalet, takich jak łatwość w utrzymaniu czystości czy odporność na uszkodzenia. W artykule przyjrzymy się ró

Jak wybrać odpowiedni wideodomofon do domu?
Inwestycja w wideodomofon to kluczowy krok w zapewnieniu bezpieczeństwa i komfortu w domu. System ten umożliwia kontrolowanie dostępu do budynku, co zwiększa ochronę przed niepożądanymi osobami. Ponadto pozwala na komunikację z odwiedzającymi bez konieczności otwierania drzwi, co podnosi wygodę użyt